
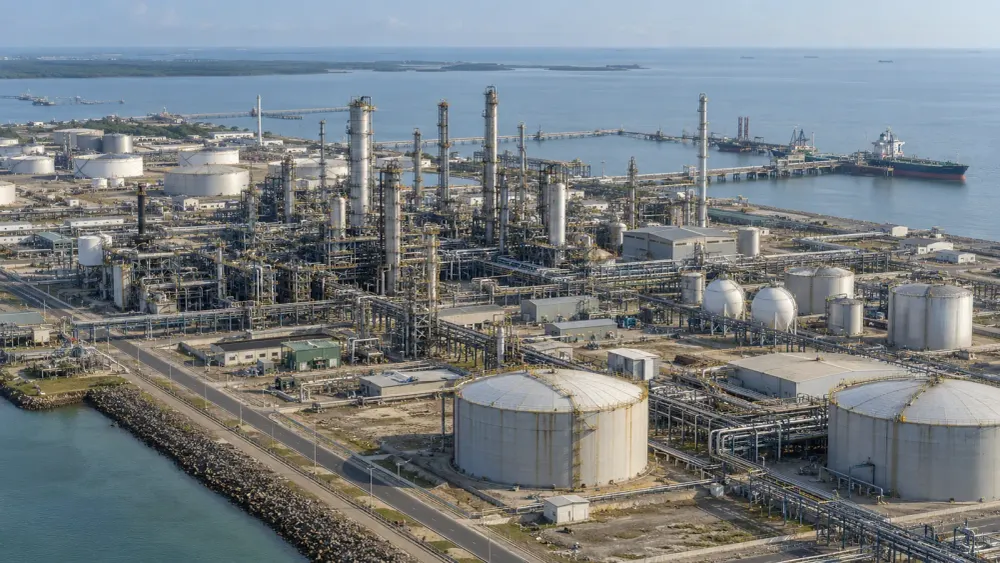
Регулятор рынка ценных бумаг Нигерии одобрил размещение 4,1 миллиарда акций нефтеперерабатывающего завода Dangote Petroleum Refinery по цене 525 найр за акцию, что дает крупнейшему нефтеперерабатывающему заводу Африки право привлечь около 2,15 триллиона найр, или примерно 1,6 миллиарда долларов, от публичных инвесторов. По данным Reuters. Это также превратит один из самых значимых частных промышленных проектов в Африке в проверку того, сколько инвесторы готовы заплатить за контроль над региональными поставками топлива.
Одобрение не означает, что средства привлечены. Компания заявила, что Комиссия по ценным бумагам и биржам одобрила проект документов предложения и разрешила официальный процесс завершения сделки, а источники, знакомые с графиком, ожидают открытия книги заявок 14 сентября. В финансовой отчетности компании подтверждаются цена и количество акций, но окончательный спрос, распределение и дата листинга остаются нерешенными.
Привлекательность предложения заключается в необычном сочетании факторов: нефтеперерабатывающий завод, который уже изменил зависимый от импорта рынок топлива в Нигерии, и предлагаемая оценка, предполагающая дальнейший рост. Это делает продажу не просто мероприятием по привлечению средств. Она предлагает инвесторам оценить действующий завод, план строительства, предусматривающий удвоение мощностей, и ряд амбициозных целевых показателей прибыли в совокупности, даже несмотря на то, что подробная публичная финансовая отчетность завода еще не опубликована.
Небольшая общественная платформа по очень высокой цене
До предложения о покупке акций компания Dangote Refinery владела примерно 120,13 миллиардами зарегистрированных акций. Добавление 4,1 миллиарда новых акций увеличит базовую долю до примерно 3,3% от общего количества акций в расширенном портфеле, без учета опциона на дополнительное размещение. Это узкая доля акций в открытом доступе для компании, стремящейся к рекордной сделке, и она может ограничить ликвидность торгов, даже если предложение привлечет широкое участие африканских компаний, на которое, по словам основателя Алико Данготе, он рассчитывает.
При цене 525 найр за акцию, существующий капитал подразумевает стоимость акционерного капитала около 47 миллиардов долларов по обменному курсу, использованному при анализе предложения. Сообщается, что частное размещение акций в июле оценило компанию примерно в 40 миллиардов долларов. Для сравнения, рыночная капитализация нефтеперерабатывающих компаний со сравнимой совокупной мощностью, включая турецкую Tupras и американскую HF Sinclair, недавно составляла примерно 12 и 16 миллиардов долларов соответственно, хотя конфигурация нефтеперерабатывающих заводов, долг, доступ к рынку и форма собственности делают простые сравнения неточными.
Главное преимущество компании Dangote заключается в том, что нефтеперерабатывающий завод — это не просто еще один переработчик на зрелом рынке. Он расположен рядом с одной из крупнейших в Африке экономик-потребителей топлива, может заменить импортную продукцию и имеет доступ к экспорту с побережья Лекки. Эти преимущества могут оправдать более высокий мультипликатор. Однако сами по себе они не определяют стоимость предприятия, чья задолженность, рентабельность, потребности в оборотном капитале и соглашения со связанными сторонами еще не были представлены в полном публичном проспекте.
Завод уже переписал правила торговли топливом
Нефтеперерабатывающий завод стоимостью около 20 миллиардов долларов начал коммерческую эксплуатацию после нескольких лет строительства, имея проектную мощность 650 000 баррелей в сутки. В июне, согласно данным эксплуатационных, он перерабатывал более 700 000 баррелей в сутки, а экспорт продукции достиг 353 000 баррелей в сутки в апреле и 285 000 в мае. Эти цифры демонстрируют физические масштабы, хотя краткосрочные испытания не означают поддержание такой производительности в течение всего финансового года.
Рыночные возможности столь же ощутимы. Согласно официальной статистике . Таким образом, внутренняя переработка может снизить транспортные расходы и спрос на иностранную валюту, одновременно повышая стабильность поставок. Экспорт дизельного топлива, авиационного топлива и бензина с завода также вынудил традиционных поставщиков конкурировать за рынки, которые они ранее обслуживали в условиях ограниченной конкуренции со стороны африканских нефтеперерабатывающих предприятий.
Однако споры о методах измерения показывают, почему публичное раскрытие информации имеет значение. В конце 2025 года компания Dangote заявила, что сможет поставлять 1,5 миллиарда литров бензина в месяц, в то время как приведенные тогда данные регулирующих органов указывали на суточный объем производства около 18 миллионов литров, что составляет примерно треть национального спроса. Это расхождение может отражать разные периоды, определения или условия работы, но акционерам потребуются согласованные данные о производстве и продажах, а не конкурирующие публичные заявления.
Расширение влияет на оценку стоимости
Руководство планирует расширить мощности до 1,4 миллиона баррелей в день к 2028 году, что, по оценкам компании, сделает комплекс крупнейшим в мире нефтеперерабатывающим заводом на одной площадке. Как сообщалось в августе, пакет финансирования в размере 2,5 миллиарда долларов для этих работ был значительно переподписан. IPO добавит еще один пул капитала, но объявленная стоимость расширения, структура финансирования и обязательства перед кредиторами определят, что останется для обычных акционеров.
Риск реализации проекта не является теоретическим. Согласно обзору плана расширения, проведенному Associated Press , первоначальный проект занял почти десять лет и обошелся примерно в 19 миллиардов долларов, что значительно превысило первоначальные ожидания. Удвоение мощности комплекса, который все еще находится на стадии стабилизации, требует оборудования, подрядчиков, соглашений по поставкам сырья и инфраструктуры. Целевой показатель на 2028 год может сегодня поддерживать рыночную оценку, но невыполнение контрольных показателей отложит получение прибыли, которая должна его оправдать.
Данготе заявил, что нефтеперерабатывающий завод в конечном итоге может приносить более 12 миллиардов долларов годовой прибыли до вычета процентов, налогов, амортизации и износа. Это амбиции руководства, а не проверенный аудиторами результат. Прибыль от переработки нефти зависит от стоимости сырой нефти, цен на нефтепродукты, перебоев в поставках и условий транспортировки; она может быстро снижаться после периодов дефицита. Поэтому инвесторам необходимо учитывать исторические показатели рентабельности, обслуживания долга, капитальных затрат и чувствительности, прежде чем рассматривать эту цифру как надежную базу для расчета прибыли.
Открытые рынки предъявляют новые требования
Одобрение регулятора знаменует собой заметное изменение по сравнению с июнем, когда SEC распорядилась прекратить рекламную деятельность в связи с предполагаемым размещением акций и заявила, что ни одна заявка не была одобрена. В своем уведомлении о прекращении противоправных действий регулятор предупреждал, что несанкционированная реклама может ввести инвесторов в заблуждение. Разрешение на использование документов три месяца спустя устраняет это процедурное препятствие, но также повышает ожидания того, что в окончательном проспекте рекламные прогнозы будут заменены стандартизированной, подлежащей проверке информацией.
Листинг также налагает постоянные обязательства после первоначальной продажи. Требования охватывают публичную собственность, распределение прибыли между акционерами, корпоративную отчетность и раскрытие информации, при этом стандарты различаются в зависимости от совета директоров. Небольшое размещение акций может достичь цели привлечения капитала, сохраняя при этом концентрацию управления в руках группы основателей. Инвесторы будут следить за выбранным советом директоров, условиями свободного размещения акций, независимыми директорами и графиком отчетности так же пристально, как и за общим объемом подписки.
Валютный курс — еще одна сложность. Данготе продвигает выплаты и доходность, привязанные к доллару, как способ привлечения как нигерийского, так и международного капитала. Нефтеперерабатывающий завод получает иностранную валюту от экспорта, но также сталкивается с долларовыми затратами на оборудование, долги и сырье. Структура, защищающая инвесторов от девальвации найры, могла бы расширить спрос, однако в проспекте эмиссии необходимо объяснить правовой механизм, доступные денежные потоки и обстоятельства, при которых обещанные привязки могут не привести к фактическим выплатам.
Предложение — это проверка, а не вердикт
Утвержденная базовая сделка значительно меньше, чем целевая сумма привлечения средств в размере примерно 5 миллиардов долларов, о которой Данготе говорил всего за день до объявления условий. Ранее в интервью. Меньший первый транш может повысить шансы на завершение сделки, сохранить контроль и оставить место для будущих продаж, но это также означает, что IPO само по себе не сможет профинансировать все планы расширения.
Около 400 миллионов долларов гарантийных обязательств и возможное превышение объема размещения на 15% обеспечивают поддержку, но не гарантируют успеха. Инвесторы также должны учитывать политические риски. Нигерия отказалась от запланированного на 2025 год 15-процентного тарифа на импорт топлива после того, как маркетологи предупредили, что это может сделать страну слишком зависимой от одного отечественного поставщика. Этот разворот в политике показал, что правительство балансирует между промышленным развитием и конкуренцией, а также потребительскими ценами.
Портфель заказов покажет, примут ли инвесторы такое сочетание доказанной промышленной мощи и еще не подтвержденной финансовой ценности. Высокий спрос обеспечит Dangote капитал, доверие и рыночную основу для расширения. Слабый спрос не устранит стратегическую важность нефтеперерабатывающего завода, но поставит под сомнение цену в 47 миллиардов долларов. Решающим доказательством станет окончательный проспект, аудированные результаты, данные о распределении средств и этапы строительства, а не только масштаб завода или амбиции его владельца.











