
В понедельник компания Canadian Natural Resources договорилась о приобретении Advantage Energy за наличные в рамках сделки стоимостью около 2,53 миллиарда канадских долларов, включая долг. Эта сделка позволит одному из крупнейших канадских производителей нефти и газа получить дополнительные мощности по добыче, бурению и переработке газа вблизи существующих производственных площадей на северо-западе Альберты. Согласно объявлению о сделке.
Акционеры Advantage получат 13,55 канадских долларов за акцию, что примерно на 25 процентов выше цены закрытия торгов в пятницу и средневзвешенной цены за предыдущие 30 дней, сообщил. Сумма покупки акций с учетом полного разводнения составляет около 2,255 миллиарда канадских долларов. Эта большая сумма включает чистый долг Advantage и непогашенные конвертируемые облигации. Reuters , общая сумма составляет около 1,77 миллиарда долларов США.
Почему эти активы подходят покупателю
По оценкам Canadian Natural , приобретенные активы позволят увеличить добычу примерно на 79 000 баррелей нефтяного эквивалента в день. Эта мера объединяет природный газ и жидкие углеводороды в единую единицу, поэтому она не означает, что покупатель будет увеличивать добычу на 79 000 баррелей сырой нефти в день. Активы включают добычу в формациях Монтни и Чарли-Лейк, а также участки для бурения легких нефтяных и богатых жидкими углеводородами месторождений природного газа, расположенные вблизи существующих производственных площадок компании недалеко от Гранд-Прери.
Близость имеет значение, поскольку производитель, имеющий предприятия в одном районе, потенциально может координировать бурение, сервисные работы и использование инфраструктуры на разных участках. Согласно пресс-релизу. Такие преимущества зависят от того, как будут объединены активы и как будут работать скважины и перерабатывающие заводы. Соглашение предоставляет покупателю уже налаженное предприятие и возможности для освоения дополнительных участков в будущем.
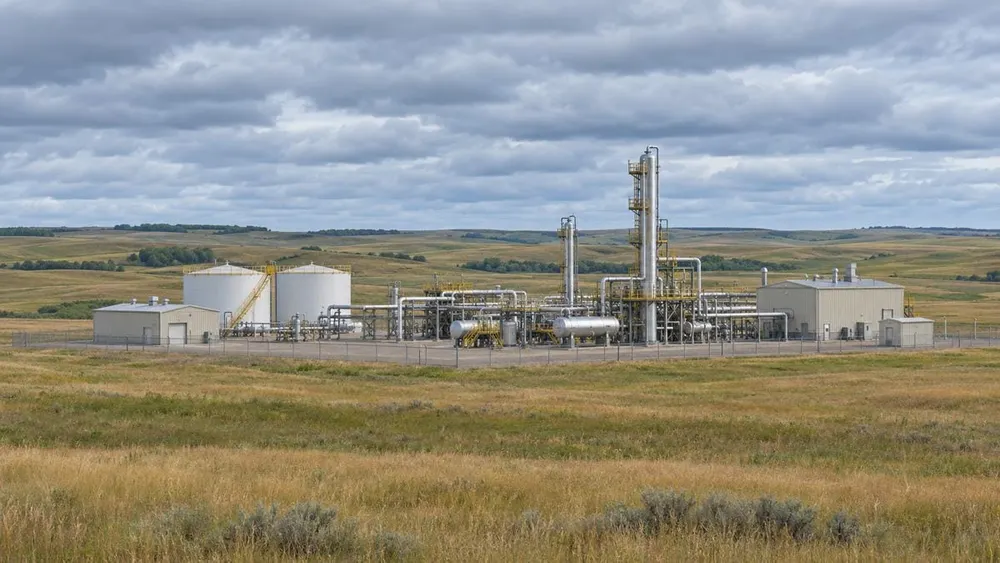
Компания Advantage владеет газоперерабатывающим заводом Glacier Gas Plant мощностью 425 миллионов кубических футов в сутки и недавно введенным в эксплуатацию газоперерабатывающим заводом Progress Gas Plant мощностью 75 миллионов кубических футов в сутки, Reuters . Мощность переработки отличается от объема добычи на скважинах. Она показывает, какой объем сырого газа могут перерабатывать предприятия, и это одна из причин, почему заводы могут быть ценны для покупателя, стремящегося увеличить добычу в том же районе.
В квартальных результатах Advantage сообщается о средней добыче в третьем квартале, составившей почти 87 000 баррелей нефтяного эквивалента в сутки, причем большая часть приходится на природный газ. Компания объяснила увеличение по сравнению с предыдущим кварталом запуском завода Progress и завершением планового технического обслуживания на месторождении Glacier. Однако данные за этот квартал и оценка покупателя объема добычи, добавленного в результате сделки, отражают разные факторы. Вместе они показывают, как объем производства активов связан с доступностью перерабатывающих заводов.
Способ финансирования покупки
Компания Canadian Natural заявила, что планирует финансировать выкуп акций за счет имеющихся денежных средств и существующих банковских кредитных линий. Она также сообщила о намерении придерживаться политики выделения 100% свободного денежного потока на выкуп акций, в зависимости от рыночной конъюнктуры. В своем последнем отчете о доходахкомпания сообщила, что достигла целевого показателя чистого долга в 13 миллиардов канадских долларов и планирует выкупать акции на сумму 800 миллионов канадских долларов в месяц в ноябре и декабре. Эти цифры являются целевыми показателями, объявленными руководством, а фактическое распределение средств зависит от денежного потока и рыночной конъюнктуры.
По данным Reuters , покупатель также примет на себя обязательства, связанные с конвертируемыми субординированными облигациями Advantage на сумму 143,75 млн канадских долларов с процентной ставкой 5%, срок погашения которых наступает в 2029 году . Цена за обыкновенную акцию и долговые обязательства отражают различные интересы в компании. Цена для акционеров определяет, что получит владелец обыкновенной акции в случае завершения сделки, в то время как принятые на себя долговые обязательства влияют на общую оценку сделки.
Что происходит перед закрытием?
Компания Advantage заявила, что достигла соглашения после рассмотрения стратегических альтернатив. Совет директоров единогласно одобрил сделку после рекомендации специального комитета. Продавец планирует разослать акционерам информационный циркуляр в декабре с более подробной информацией перед голосованием. Этот документ предоставит инвесторам больше информации о процессе одобрения и причинах, побудивших совет директоров принять предложение.
В заявлении продавца цена предложения оценивается как по цене закрытия торгов в пятницу, так и по цене за месяц торгов. Эти сравнения дают акционерам два способа оценить предлагаемую цену акций. Премия измеряется по отношению к прошлым рыночным ценам, в то время как окончательная стоимость, которую получит покупатель, будет зависеть от объемов производства, цен и затрат после объединения.
Как сообщило агентство Reuters , эта сделка является частью более широкой серии приобретений в канадском нефтегазовом секторе . В ближайшей перспективе для этой сделки важны подписание информационного письма, решение акционеров и получение разрешения регулирующих органов. Если эти этапы будут завершены, Canadian Natural получит в своё распоряжение уже работающие производственные и перерабатывающие активы, а также участки, которые она сможет освоить позже. Экономическая целесообразность этого последующего освоения будет зависеть от цен на сырьевые товары и от того, сколько компания решит потратить после завершения сделки.












