
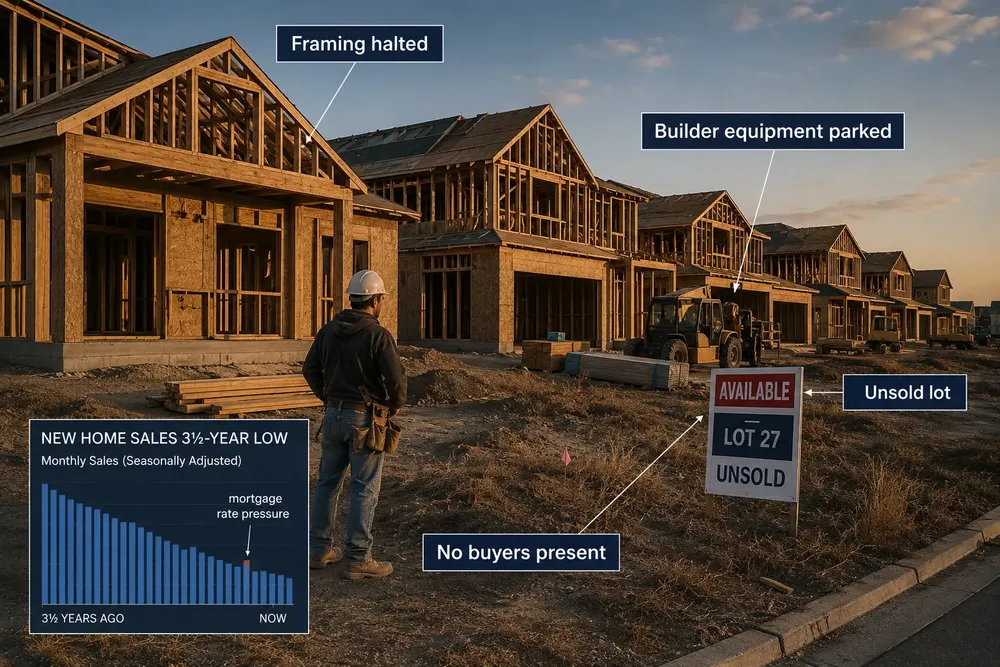
в США количество начатых строительством домов на одну семью сократилось на 9,9% до сезонно скорректированного годового показателя в 808 000 домов, что является самым низким показателем с ноября 2022 года, в то время как строительство всех типов жилья упало на 12,4%, что добавляет еще один показатель слабости рынку, уже ограниченному ипотечными ставками, близкими к 7%. Последние данные переписи населения показывают, что строительство домов на одну семью на 15,7% ниже уровня прошлого года, а агентство Reuters сообщило, что количество заключенных контрактов на существующие дома также сократилось на 2,3% в июле.
Приведенные данные описывают рынок жилья с необычной проблемой: в Соединенных Штатах одновременно может наблюдаться долгосрочный дефицит жилья и слабый непосредственный спрос на новое строительство. Строители реагируют не на то, сколько американцев теоретически нуждаются в жилье, а на то, сколько домохозяйств могут позволить себе приобрести его по текущим ценам и с учетом стоимости финансирования. Когда ипотечные ставки достаточно высоки, чтобы отпугнуть покупателей от рынка, структурный дефицит не обязательно приводит к высоким ежемесячным продажам или объему строительства.
Однако был и противоположный сигнал. Количество разрешений на строительство одноквартирных домов выросло на 2,5% до 894 000 в годовом исчислении, в то время как количество разрешений на строительство всех типов жилья увеличилось на 5% до 1,443 миллиона. Это говорит о том, что застройщики не отказались от будущего развития. Они сохраняют проекты, которые могут быть реализованы, если улучшатся условия финансирования, даже несмотря на то, что откладывают переход некоторых из этих планов к активному строительству.
Ставки по ипотечным кредитам изменили доступность жилья, не снизив при этом потребность в нем
Средняя ставка по 30-летней ипотеке с фиксированной ставкой остается примерно на уровне 6,7%, что более чем вдвое превышает ставки, доступные многим домовладельцам, которые приобрели или рефинансировали жилье в период пандемии, когда кредиты были исключительно дешевыми. Еженедельный опрос Freddie Mac по ипотечным кредитам дает наиболее наглядное представление об ограниченности финансирования: даже относительно небольшие колебания относительно сегодняшнего уровня существенно меняют размер ежемесячного платежа, необходимого для покупки жилья.
Для семьи, берущей в долг 400 000 долларов, 30-летняя ипотека под 6,7% потребует примерно 2580 долларов в месяц в виде основного долга и процентов до вычета налогов на недвижимость, страховых взносов или членских взносов. При ставке 3% тот же кредит потребует около 1686 долларов. Разница приближается к 900 долларам в месяц без изменения цены дома или суммы кредита.
Эта арифметика напрямую влияет на потенциальных покупателей, но также ограничивает предложение. Миллионы нынешних домовладельцев имеют ипотечные кредиты, выданные по ставкам, значительно ниже сегодняшних рыночных. Поэтому продажа дома может означать отказ от недорогого финансирования и получение значительно более дорогого кредита на приобретение новой недвижимости. Экономисты обычно описывают этот эффект как «фиксацию» ипотечной ставки: владельцы, которые в противном случае могли бы переехать, остаются на своих местах, потому что штраф за досрочное погашение слишком велик.
Результат может выглядеть противоречиво. Высокие процентные ставки ослабляют спрос, поскольку покупатели не могут позволить себе такое большое жилье, и одновременно ограничивают предложение, поскольку нынешние владельцы не хотят продавать. Поэтому цены не обязательно падают так же резко, как объем сделок.
Строительные компании сталкиваются с краткосрочной проблемой нехватки материалов на фоне долгосрочного дефицита
Снижение объемов строительства также отражает наличие уже имеющихся в продаже объектов. Строительная компания должна решить, имеет ли экономический смысл добавлять еще один жилой комплекс или этап строительства, в то время как продажа готовых домов занимает больше времени. Старший экономист Nationwide Бен Эйерс сообщил Reuters , что застройщики, вероятно, будут по-прежнему неохотно вкладывать значительные средства в новые проекты до тех пор, пока ипотечные ставки не снизятся достаточно, чтобы помочь распродать имеющиеся запасы жилья.
Это не опровергает оценки, согласно которым стране нужно больше жилья. Это демонстрирует, что потребность в жилье и эффективный покупательский спрос — это разные экономические понятия. Домохозяйству может понадобиться дом, но оно может не иметь возможности получить ипотечный кредит, достаточный для его покупки. В мегаполисе может быть слишком мало домов по отношению к населению, в то время как застройщики в том же районе сталкиваются с недостаточными продажами по текущим ценам.
Строители все чаще используют снижение процентных ставок по ипотечным кредитам, помощь в оплате расходов по оформлению сделки и другие стимулы для преодоления этого разрыва. Такие уступки могут сделать новый дом более конкурентоспособным по сравнению с уже существующим, поскольку крупные застройщики часто обладают большей финансовой гибкостью, чем отдельные домовладельцы, в плане субсидирования финансирования.
Однако у стимулов есть пределы. Если покупатели ожидают снижения ставок в будущем, или если ежемесячные платежи остаются выше пороговых значений даже после предоставления льгот, у застройщиков все равно есть основания замедлить темпы строительства новых объектов.
Анализ активности на рынке существующего жилья демонстрирует аналогичное ограничение с другой стороны
Согласно данным, опубликованным агентством Reuters , количество заключенных договоров купли-продажи жилья, ранее находившегося в собственности, в июле снизилось на 2,3% , достигнув самого низкого уровня с января . Главный экономист Национальной ассоциации риелторов Лоуренс Юн указал на то, что летние ставки по ипотечным кредитам достигли самых высоких уровней за год в период продаж, что стало одним из факторов, сдерживающих покупателей.
Тем не менее, рынок стал менее равномерно благоприятным для продавцов. Во многих регионах продажа жилья занимает больше времени, предложения выше запрашиваемой цены стали менее распространены, а количество предложений увеличилось по сравнению с крайним дефицитом, наблюдавшимся в начале десятилетия. Ни одно из этих изменений автоматически не приводит к общенациональной коррекции цен, поскольку ситуация на рынке жилья резко различается в зависимости от мегаполиса и региона.
Региональные различия имеют значение. Город с быстрым ростом числа рабочих мест и населения, ограниченным предложением земли и ограниченным объемом строительства может вести себя совершенно иначе, чем рынок, где миграция в период пандемии замедлилась, а новые жилые районы значительно увеличили предложение.
Таким образом, национальная статистика отражает тенденции, а не особенности каждого местного рынка.
Увеличение количества разрешений в июле — вот почему резкое падение цен за один месяц не следует путать с обвалом
Показатели ежемесячного начала строительства жилья нестабильны и подвержены пересмотру, а Бюро переписи населения сообщает о сравнительно широких статистических доверительных интервалах для многих ежемесячных изменений. Поэтому июльское снижение следует рассматривать в совокупности с другими данными, а не как самостоятельное заявление о новом спаде в жилищном строительстве.
Тем не менее, общую картину трудно игнорировать. Количество начатых строительством домов на одну семью достигло самого низкого уровня за более чем три года. Годовой темп строительства резко снизился. Активность по заключенным договорам на строительство существующих домов ослабла. Ипотечные ставки остаются высокими. В совокупности эти показатели свидетельствуют о том, что жилищный сектор работает ниже своего нынешнего потенциала.
Наличие разрешений является основной причиной для осторожности при формулировании более строгих выводов. Строители все еще добиваются разрешений на строительство будущих домов, что говорит о том, что они видят потенциальный рост спроса, если ситуация с финансированием улучшится.
Таким образом, определяющим фактором является не отсутствие американцев, желающих приобрести жилье, а цена, которую приходится платить за это желание ежемесячно.
Пока существенно не изменятся ипотечные ставки, цены на жилье, доходы домохозяйств или какое-либо сочетание этих трех факторов, рынок жилья может оставаться в неустойчивом равновесии: покупателям нужны дома, застройщики могут их строить, а нынешние владельцы могут их продавать, но при этом меньшее количество сделок имеет финансовый смысл.











