
В Алабаме введено трехлетнее освобождение от коммунального налога для четырех энергоемких видов сельскохозяйственной деятельности, что дает соответствующим операторам новый способ снизить счета за электроэнергию или природный газ до 31 августа 2029 года.
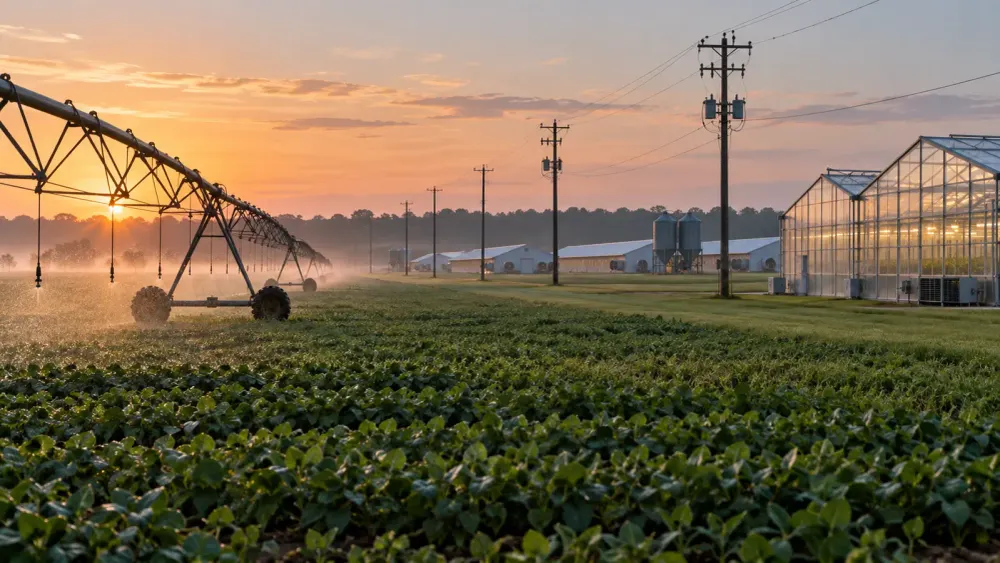
Департамент доходов штата Алабама в уведомлении, опубликованном 24 сентября, , что льгота распространяется на энергию, используемую в системах аэрации для коммерческого рыбоводства, коммерческих теплицах, системах кругового орошения и птичниках. Она вступила в силу 1 сентября в соответствии с Законом 2026-595 и распространяется на налог штата на валовую выручку от коммунальных услуг, связанный с соответствующими услугами.
Льгота не предоставляется автоматически. Предприятие должно получить от департамента свидетельство об освобождении от налога на коммунальные услуги по форме STE-3, а затем предоставить это свидетельство своей электроэнергетической или газовой компании. В уведомлении департамента указана связь между подачей бумажной заявки и электронной формой через My Alabama Taxes.
Предприятия, имеющие счета смешанного использования, сталкиваются с дополнительным практическим требованием: раздельное измерение потребления. Налоговая служба заявляет, что если один счет за коммунальные услуги обслуживает как освобожденную, так и не освобожденную от налогов деятельность, то исключается только соответствующее использование, и для каждого вида использования должны быть установлены отдельные счетчики. Эта деталь может потребовать от некоторых фермерских хозяйств сравнения ожидаемой экономии на налогах со стоимостью установки или перенастройки счетчиков перед подачей заявки.
Данная льгота также уже, чем общая льгота на энергоносители для сельского хозяйства. В ведомстве заявляют, что она не распространяется на электроэнергию или газ, используемые для производства промышленной конопли или каннабиса. Те же ограничения содержатся в положении государственного кодекса , регулирующем действие закона, которое устанавливает начало действия 1 сентября 2026 года и окончание 31 августа 2029 года.
В Алабаме система налогообложения коммунальных предприятий на основе валового дохода облагает налогом предприятия, исходя из их поступлений от клиентов. В готовящемся обновлении правила 810-6-5-.26, , указаны базовые ежемесячные налоговые ставки для электроэнергии, природного газа и питьевой воды: 4% от поступлений до 40 000 долларов, а затем прогрессивная ставка для сумм, превышающих этот порог. Это освобождение исключает из налогооблагаемой базы сельскохозяйственную энергию, а не создает возврат средств постфактум.
Поправка к правилам также показывает, что их внедрение все еще находится на стадии административного процесса. Налоговое управление заявляет, что изменение включает в себя Закон 2026-595 и удаляет старые формулировки о совместных заявлениях на возврат налогов. В системе отслеживания изменений в законодательстве поправка находится в статусе «ожидает окончательного принятия» после слушаний 4 августа, что означает, что она ожидает обязательного периода законодательного надзора со стороны штата.
В документе говорится, что предлагаемое правило само по себе не увеличивает стоимость товаров или услуг и не влечет за собой экономического воздействия, определенного ведомством. Эта оценка касается поправки к правилу, а не ценности налоговой льготы для отдельных фермерских хозяйств. В публичных материалах налоговой службы не указано, сколько счетов могут соответствовать критериям или сколько доходов штат ожидает потерять в течение трехлетнего периода.
Для соответствующих требованиям операторов первым шагом будет административный, а не законодательный: необходимо задокументировать соответствующее оборудование, подтвердить наличие отдельных счетчиков коммунальных услуг там, где это необходимо, и получить сертификат STE-3, прежде чем ожидать освобождения от платы в будущих счетах. Департамент не опубликовал оценку экономии в масштабах штата, поэтому выгода будет зависеть от энергопотребления и структуры выставления счетов каждой отдельной компании.










