
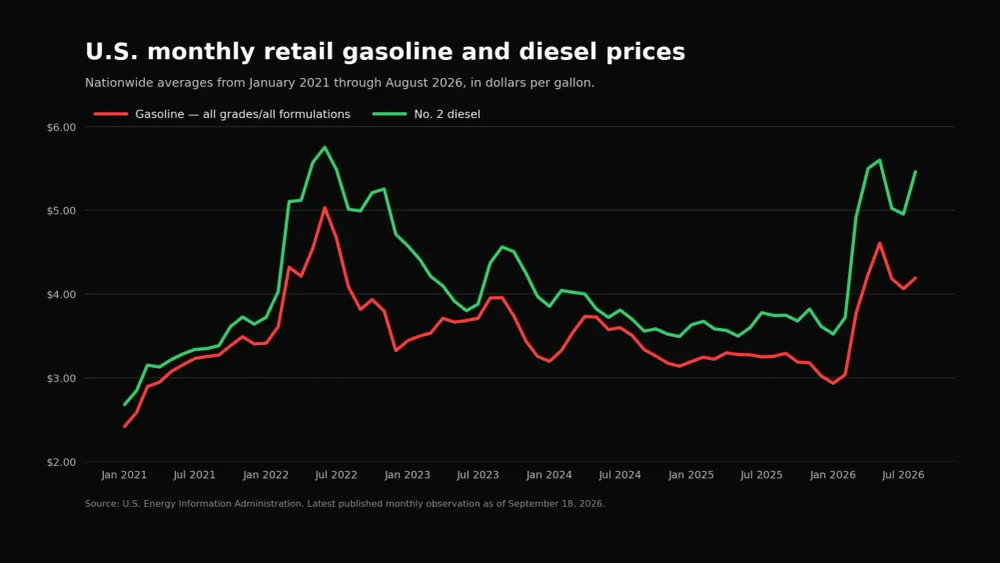
По последним данным EIA, общенациональная розничная цена дизельного топлива для автомобильного транспорта 14 сентября достигла 6,285 доллара за галлон, в то время как средняя цена всех марок бензина выросла до 4,455 доллара. Эти цифры включают налоги и представляют собой повышение на 68,6 цента для дизельного топлива и на 24,8 цента для бензина за две недели.
В ходе того же опроса средняя цена обычного бензина составила 4,319 доллара за галлон. Более широкий показатель, учитывающий все сорта топлива (используемый в прилагаемой диаграмме для обеспечения согласованности исторических данных), включает в себя обычное, среднесортное и премиальное топливо. По данным EIA, среднемесячные показатели за август составили 4,192 доллара за бензин и 5,462 доллара за дизельное топливо, по сравнению с 3,258 и 3,744 долларами соответственно годом ранее.
Рост цен взаимосвязан, но не идентичен. Оба вида топлива поглощают более высокую стоимость сырой нефти, вызванную перебоями в глобальных поставках. Дизельное топливо также сталкивается с более острым дефицитом самого продукта переработки, в результате чего автопарки, фермеры, строительные компании и потребители оказываются в ситуации, когда цена на дизельное топливо выше, чем та, которую можно объяснить только дефицитом сырой нефти.
Сырая нефть вернулась к общему давлению
Сырая нефть является крупнейшим переменным компонентом в розничной цене бензина и дизельного топлива. Ее недавний рост начался на этапе добычи, до того, как топливо достигло нефтеперерабатывающего завода или автозаправочной станции. Согласно сентябрьскому прогнозу рынка,
По оценкам EIA, мировые запасы нефти сократились примерно на 400 миллионов баррелей в период с августа 2026 года по август включительно. Агентство подсчитало, что во втором квартале запасы сокращались в среднем на 3,9 миллиона баррелей в день, и прогнозирует дальнейшее снижение на 3 миллиона баррелей в день в третьем квартале и на 1,7 миллиона в четвертом.
Это сокращение отражает ситуацию на рынке, где потребление превышает имеющиеся в данный момент объемы производства и предложения. Оно также устраняет запасы, которые обычно компенсируют сбои без столь же резкой реакции цен. Когда запасы нефти ограничены, покупатели более агрессивно конкурируют за текущую добычу, что приводит к росту цен на нефть и оптовых издержек, которые несут нефтеперерабатывающие заводы.
Добыча нефти в США не рухнула. По прогнозам EIA, средняя добыча нефти в стране в 2026 году составит 13,8 млн баррелей в день, а в 2025 году превысит 13,7 млн баррелей. Однако цены на нефть формируются на глобальном рынке. Дополнительные объемы добычи в США могут смягчить последствия международного дефицита, не изолируя при этом полностью американских автомобилистов от него.
Перебои на Ближнем Востоке привели к сокращению доступных поставок
Непосредственное геополитическое давление сосредоточено вокруг двух основных судоходных коридоров. По данным EIA, в августе объемы остановок добычи нефти в среднем составляли 6,7 млн баррелей в сутки, по сравнению с 5 млн в июле, поскольку экспорт через Ормузский пролив и Баб-эль-Мандебский пролив оставался ограниченным и нестабильным.
Ведомство объяснило часть сбоев возобновлением ограничений на экспорт иранской нефти после нападений на танкеры в Ормузском проливе. Министерство финансов отдельно ввело морские санкции в отношении фирм и судов, которые, по его словам, были связаны с иранской системой страхования и судоходства, действующей в районе пролива.
Экспортные перевозки из Саудовской Аравии через Красное море также были нарушены. По данным EIA, в августе объемы поставок из саудовского порта Янбу составили примерно половину от июльского уровня. Производители и торговцы отреагировали, используя альтернативные трубопроводы, увеличивая продолжительность рейсов, осуществляя перегрузку грузов между судами и изменяя маршруты, но эти обходные пути могут сократить доступные объемы, увеличить транспортные расходы или задержать доставку.
Управление энергетической информации США (EIA) предполагает, что потоки нефти с Ближнего Востока постепенно улучшатся, но останутся ограниченными в течение четвертого квартала. В этом сценарии агентство прогнозирует цену на нефть марки Brent около 90 долларов за баррель во второй половине 2026 года. Оно также предупреждает, что изменение условий на обоих водных путях может привести к большей краткосрочной волатильности, чем предполагает прогноз.
Дизельное топливо сталкивается со вторым, более напряженным рынком
Разница в цене между дизельным топливом и средним ценом на бензин всех марок по состоянию на 14 сентября составляет 1,83 доллара, что отражает ситуацию на мировом рынке дистиллятов. Дизельное топливо, мазут и реактивное топливо конкурируют за объемы переработки на соответствующих нефтеперерабатывающих заводах. Их цены могут расти независимо от бензина при снижении производства дистиллятов или увеличении спроса.
Запасы дистиллятов в США в апреле упали ниже пятилетнего диапазона. Управление энергетической информации США (EIA) теперь прогнозирует, что запасы упадут ниже 100 миллионов баррелей в сентябре и останутся ниже минимума 2021–2025 годов до конца 2026 года и большей части 2027 года. Агентство связывает это снижение с сокращением добычи на нефтеперерабатывающих заводах на Ближнем Востоке, в России и Китае, а также с активным экспортом США на международный рынок с ограниченным предложением.
С февраля чистый экспорт дизельного топлива из США ежемесячно находится на уровне пятилетних максимумов или близок к ним. Экспорт поддерживает работу нефтеперерабатывающих заводов и обслуживает зарубежных клиентов, но в условиях дефицита топлива он также более тесно связывает цены на дизельное топливо на внутреннем рынке с ростом мировых цен. По оценкам EIA, разница между оптовой стоимостью дизельного топлива и ценой на сырую нефть, использованную для его производства, превысит 2 доллара за галлон в период с августа по ноябрь.
Сезонные условия могут усугубить этот дисбаланс. Обычно осенью на нефтеперерабатывающих заводах проводится техническое обслуживание, что временно ограничивает объемы производства. В то же время потребление дизельного топлива в сельском хозяйстве возрастает во время сбора урожая, а спрос на мазут начинает расти в преддверии зимы. В результате возникает период, когда производство может снижаться по мере роста потребления, а запасы топлива для компенсации разницы оказываются необычно низкими.
Сезонный переход на бензин несколько отличается. Спрос, как правило, снижается после летнего периода активного движения, а переход от более дорогого летнего бензина к зимним спецификациям может снизить себестоимость производства. Обычно эти факторы оказывают понижающее давление на цены на бензин. Однако в этом году снижение мировых запасов сырой нефти и стоимость перебоев в поставках нефти действуют в противоположном направлении.
Розничные цены не меняются в идеальной синхронизации с ценами на сырую нефть. Нефтеперерабатывающие заводы сначала перерабатывают сырую нефть в нефтепродукты, оптовики транспортируют это топливо по трубопроводам и терминалам, а автозаправочные станции устанавливают цены на запасы, приобретенные в разное время. Поэтому изменения цен на сырую нефть и маржи нефтепереработки могут по-разному влиять на отдельные заправочные станции. Транспортные расходы, государственные и местные налоги, требуемые составы топлива и региональные условия поставок также приводят к существенным различиям относительно общенационального показателя.
Показания EIA представляют собой статистические оценки, а не данные о каждой заправочной станции. Агентство еженедельно проводит опросы розничных торговых точек и сообщает цены, включая налоги. Затем оно рассчитывает ежемесячные и годовые показатели как простые средние значения доступных еженедельных оценок. Это различие важно на быстро меняющемся рынке: точка августа на графике описывает завершенный месяц, в то время как показания от 14 сентября представляют собой более актуальную картину, приведенную в этой статье.
Это же различие объясняет, почему наблюдаемая водителем цена может отличаться от общенациональной, не противореча ей. Средняя цена на бензин переработанного состава, требуемая в определенных районах для соблюдения стандартов качества воздуха, 14 сентября составила 4,816 доллара США по всем маркам. Средняя цена на обычный бензин в обычных районах составила 4,269 доллара США. Обе цены являются составляющими общенациональной оценки в 4,455 доллара США по всем маркам, но ни одна из них не отражает ситуацию на всех местных рынках.
График позволяет оценить текущий рост в контексте
Согласно месячным данным, цены на оба вида топлива остаются ниже пиковых значений июня 2022 года по итогам месяца. Средняя цена на бензин всех марок в июне 2022 года составила 5,032 доллара, а на дизельное топливо — 5,754 доллара. К январю 2026 года эти средние цены снизились до 2,936 и 3,523 доллара соответственно, после чего резко выросли весной и летом.
В августе 2026 года цена на дизельное топливо была всего на 29,2 цента ниже своего месячного максимума июня 2022 года. Показатель за неделю, зафиксированный 14 сентября, уже превысил этот предыдущий месячный пик, хотя еженедельные и месячные наблюдения охватывают разные периоды и не должны рассматриваться как прямые эквиваленты. Окончательное среднемесячное значение за сентябрь будет доступно только после завершения еженедельных наблюдений за этот месяц.
В настоящее время Управление энергетической информации США (EIA) прогнозирует средние цены на бензин в 2026 году на уровне 3,84 доллара, а на дизельное топливо — 5,07 доллара. Прогноз на 2027 год снижается до 3,35 и 4,40 доллара соответственно, поскольку восстанавливаются объемы производства и торговли на Ближнем Востоке, увеличиваются мировые запасы, а добыча нефти в США, по прогнозам, достигнет 14,3 миллиона баррелей в день.
Этот сценарий является условным, а не гарантированным. Более быстрая нормализация судоходства и производства на нефтеперерабатывающих заводах может привести к снижению оптовых и розничных цен. Сохранение экспортных ограничений, дополнительные простои нефтеперерабатывающих заводов или более медленное восстановление запасов могут поддерживать высокую маржу на рынке сырой нефти и дизельного топлива. На данный момент имеющиеся данные указывают на то, что автомобилисты расплачиваются за глобальный дефицит сырой нефти, в то время как потребители дизельного топлива расплачиваются за этот дефицит, а также за отдельный дефицит дизельного топлива.











